鉅亨網編譯羅昀玫 綜合外電2026-09-24 07:20
美國經濟數據強勁,加上市場提高對聯準會 (Fed) 繼續升息的預期,美債週三 (23 日) 遭到大幅拋售。
10 年期美債殖利率一度升至 5.113%,創 2007 年 7 月以來新高,美股三大指數同步下挫。隨著 5%不再是天花板,部分投資人開始把 6%視為新的風險門檻。
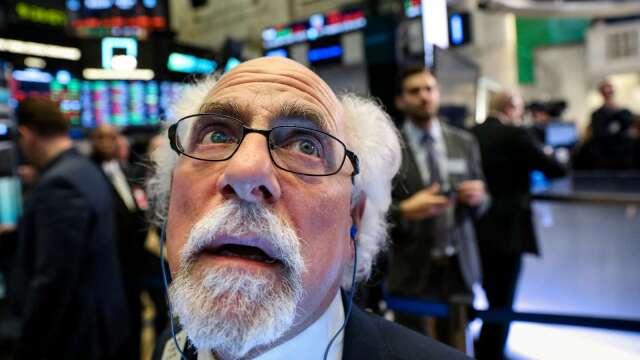 美債殖利率站上5% 投資人開始擔心6%新警戒線 (圖:REUTERS/TPG)
10 年期美債殖利率
週三上升 14.7 個基點至 5.113%。Truist Advisory Services 投資長勒納 (Keith Lerner) 表示,市場擔心的不只是殖利率上升,而是上升速度突然加快,這種劇烈變動正對股市造成壓力。
美股同步走低,
道瓊工業指數下跌 352.10 點,
標普 500 指數收黑約 0.7%,
那斯達克綜合指數下挫 1.13%。
那指週二才剛創下收盤新高,
標普 500 指數也距離歷史高點不遠。
強勁數據與升息預期引爆美債賣壓
本輪美債拋售的直接原因,是標普全球公布的美國 9 月初值數據。美國製造業活動以 2021 年 7 月以來最快速度擴張,並連續第 4 個月改善;服務業指數升至 58.7,創近 5 年新高。
SLW Investments 投資組合經理Vincent Ahn 指出,這份報告同時呈現 Fed 面對的兩項問題:需求強勁,企業投入成本也迅速上升。受到燃料與運輸費用影響,投入成本增速創 4 年來最快,顯示油價上漲正加重通膨壓力。
根據 CME FedWatch 工具,市場預估 Fed 10 月再次升息的機率,從前一日的 55%升至約 69%;截至 12 月會議前至少再升息一次的機率則接近 95%。
美債賣壓隨後因 5 年期公債標售結果不佳而加劇。殖利率接連突破重要技術水準,卻未能吸引買盤進場,顯示投資人不願在快速下跌的債市中承接。
對 Fed 政策預期較敏感的 2 年期美債殖利率上升 11.8 個基點至 4.893%,創逾 2 年新高;30 年期殖利率上升 9.9 個基點至 5.401%,則創 2004 年以來最高。
油價上漲與歐洲
10 年期公債殖利率劇烈波動,也加重美債市場壓力。
Mischler Financial Group 董事總經理Tom di Galoma 表示,來自歐洲債券的賣壓尤其明顯。
GammaRoad Capital Partners 投資長Jordan Rizzuto 指出,隨著美國與其他市場的利差縮小,海外投資人對美元部位進行匯率避險的成本下降,國際債券因而變得更具吸引力,可能促使外資把資金從美債移回本國市場。
財政部買回美債仍難壓低長期殖利率
美國財長貝森特近來試圖避免長期美債殖利率大幅攀升,財政部也提高美債買回規模,相關操作將持續至 11 月初,週四另有一筆最高 60 億美元的買回作業。
不過,交易員表示,這些操作對長期殖利率的影響有限。BNY 美洲總體經濟策略師John Velis 表示,週三美債雖遭到猛烈拋售,但市場運作仍然穩定;財政部未擴大買回規模可能讓交易員感到失望,但主要壓力仍來自升息預期增強。
美國國債上月已突破 40 兆美元。除了美國與歐洲政府龐大的融資需求,人工智慧 (AI) 基礎建設也需要大量資金,使市場更加關注全球借貸成本持續上升的風險。
10 年期美債殖利率也被視為房貸、汽車貸款及其他家庭債務的重要定價基準。當美債價格下跌、殖利率升高,家庭、企業與政府的融資成本都會隨之上升。
5% 不再是天花板 市場轉而評估 6%
10 年期美債殖利率達到 5%,長期以來一直被視為可能引發全球金融市場震盪的關鍵門檻。然而,本月殖利率突破 5%後,市場並未立即出現失序,投資人開始思考,真正足以迫使全球資產重新定價的門檻是否已升至 6%。
BlueBay Asset Management 市場策略主管Mike Bell表示,5%主要是心理關卡,並非一旦突破就會自動引爆市場動盪。美債殖利率是否構成威脅,應取決於它與其他投資指標的相對關係,尤其是與股票盈餘殖利率的比較。
Bell指出,兩者目前正逐漸接近轉折點,可能為股市賣壓創造條件。
歷史經驗顯示,高殖利率曾與股市大跌同時出現。
10 年期美債殖利率上次突破 5%,是在全球金融危機爆發前,MSCI 全球股票指數隨後腰斬。不到 10 年前,美債殖利率一度逼近 6.8%,科技股泡沫破裂後,全球股市也出現類似跌幅。
不過,摩根大通分析師認為,全球經濟結構已經改變,可能提高市場承受高利率的能力。AI、醫療保健與服務業在經濟中的占比增加,許多相關企業即使面對較高借貸成本,仍持續投資與擴張,使傳統利率傳導效果減弱。
摩根大通引述近期會議中部分大型投資人的看法指出,足以讓股市承受重大壓力的殖利率門檻,可能已升至 5.5%至 6.0%。
若升至 6% 全球資金成本將重新定價
美國公債市場規模達 29 兆美元,也是全球多數金融資產的定價基準。若
10 年期美債殖利率從 5%升至 6%,代表全球資金成本將出現重大調整。
殖利率升至 6%,可能反映市場大幅調高通膨預期、加深對美國財政可持續性的疑慮,或認定利率將在未來多年維持高檔,也可能是多項因素共同作用。
Invesco 全球資產配置研究主管Paul Jackson 的計算顯示,當
10 年期美債殖利率過去 12 個月的平均值達到 4.72%,並繼續上升時,全球股市便開始走低。
目前這項 12 個月平均值約為 4.34%,距離轉折點仍有一段距離。不過,Jackson已降低股票配置,並把部分資金轉進政府公債,以掌握較高殖利率。他表示,若美債殖利率持續上升,股市一年後可能低於目前水準。
新興市場率先承受資金外流
美債殖利率急升也對新興市場形成壓力。較高的美債報酬通常會推升美元,並提高美元資產吸引力,導致資金流出新興經濟體。對持有大量美元計價債務、財務狀況較弱的國家而言,償債成本上升可能進一步擴大壓力。
資金流向數據顯示,新興市場債券基金上週出現數月來最大規模的資金流出,股票基金也遭撤出數十億美元。本月新興市場主權債券發行量同樣明顯低於正常水準。
Allspring Global Investments 新興市場股票主管Alison Shimada 表示,目前情勢對新興市場並不理想,但尚未出現嚴重失控,因此她仍維持正面看法。
投資人預期開始轉變。當市場認真評估
10 年期美債殖利率升至 6%的可能性,討論焦點便會從短期波動,轉向充裕流動性與超低資金成本時代是否已經結束,迫使全球資產價格適應長期偏高的資金成本。
Premier Miton 投資長Neil Birrell 認為,目前股市尚未出現崩跌跡象,可能是因為投資人還沒有把超過 5%的美債殖利率,完整納入長期獲利預測與估值模型。一旦市場重新計算企業價值,高利率的影響才可能真正浮現。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 勵威 公告本公司訂定現金增資認股基準日等相關事宜


