2026/09/29 10:12
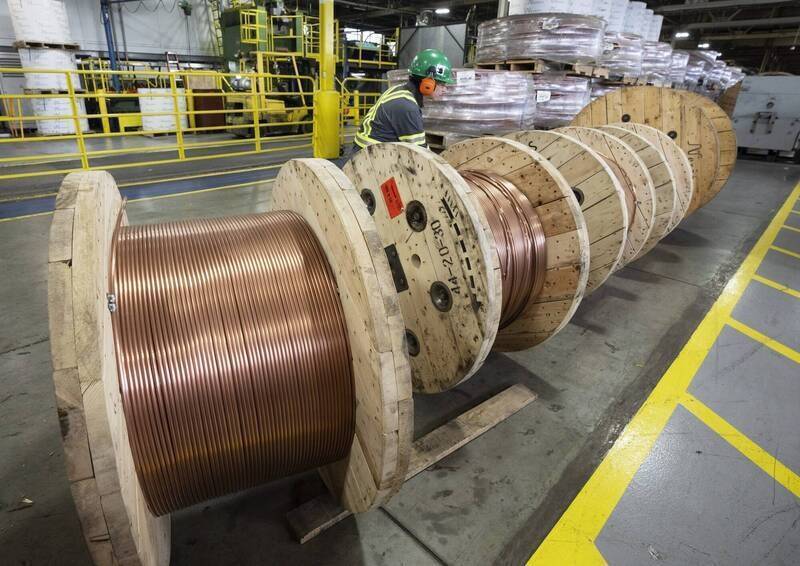
近日,德銀把2027年銅價目標上調至2.2萬美元以上。(美聯社資料照)
〔財經頻道/綜合報導〕全球銅市正迅速從「需求成長」轉向「搶供應」。外媒報導,德意志銀行警告,在美國與中國的持續囤貨下,預計銅價還有很大的上漲空間,也因可自由流通的銅庫存已降至前所未有的低位,加上精煉銅供應中斷,市場對任何供應擾動變得更加敏感。
該行預計,銅價2027年第二季可能升至每噸2萬2050美元,較目前水準高出逾50%。
根據德銀新任的金屬研究主管分析師丹尼爾加利(Daniel Ghali)形容,目前市場正進入一場「歷史性的金屬爭奪戰」,買家競相鎖定愈來愈有限的現貨供應。德銀認為,當前銅市同時面臨多重壓力,包括美國持續補庫、精煉銅供應中斷,以及全球供需平衡進一步收緊。
更值得注意的是,銅庫存正在向少數市場集中。德銀估算,若目前趨勢持續,到今年底,美國與中國等亞洲主要消費市場持有的銅庫存,可能占全球供應總量約71%,其他地區可取得的現貨資源將進一步減少。
即使美國最終不對銅加徵關稅,已流入美國的銅也未必重新回到全球市場。原因在於,美國銅期貨相對倫敦金屬交易所(LME)仍存在溢價,加上LME在美國設有倉庫,因此即使價差縮小,部分銅料仍可能繼續留在美國倉儲體系,而非重新出口。
加利更警告,如果目前囤貨速度持續,到2028年底,市場上可自由流通的銅庫存可能接近零。屆時,市場只能透過更高價格抑制需求,或迫使終端用戶尋找替代材料。
報導指出,鋁可能成為其中一個替代選項。雖然鋁的導電效率低於銅,但如果銅價升得足夠高,成本差距就可能迫使部分用戶改用鋁。不過德銀認為,目前銅價仍不足以觸發大規模替代,意味著在價格真正高到改變終端需求之前,供應緊張仍可能持續。
在此背景下,德銀大幅上調銅價預測,預計2027年全年平均銅價將達每噸20900美元,並於第二季觸及22050美元;2028年均價則可能回落至18500美元,反映市場在極端緊張後逐步恢復平衡。
以周一LME銅價約每噸1萬4400美元計算,德銀目標價仍高出逾50%。這意味著,未來銅價能否進一步逼近2.2萬美元,其關鍵已不只在需求有多強,而在全球還剩多少真正可以自由流通、立即交付的銅。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 高盛上調日元目標價!12個月看升至150 日銀升息、資金回流成關鍵


