2026/11/06 19:10
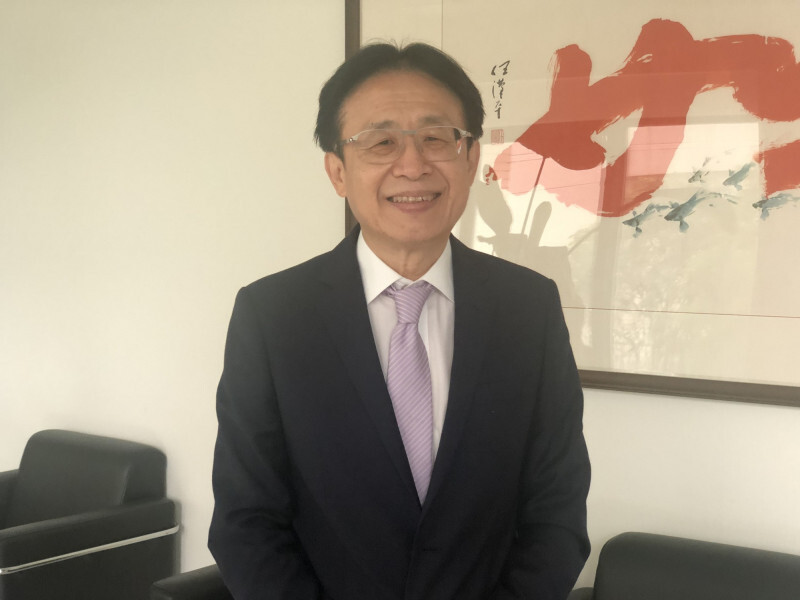
聯詠總經理王守仁(資料照)
〔記者林薏茹/台北報導〕IC設計廠聯詠(3034)今(6)日舉行法說會,聯詠總經理王守仁表示,受到AI基礎建設需求排擠效應影響,今年以來記憶體供應持續吃緊、價格大幅上漲,品牌客戶已在上半年提前拉貨,並調整終端產品售價,近期大尺寸面板需求轉弱,加上客戶進入庫存調整階段,預期第4季營運將進入季節性修正,估將季減約5.4%至9.6%,毛利率則落在37%至39%。
聯詠第3季營收309.7億元,季增8.06%,年增26.03%,毛利率40.89%,季減1.53個百分點,年增4.6個百分點;稅後盈餘60.8億元,季減3.97%,年增66.26%,每股稅後盈餘9.99元。
王守仁指出,從各應用市場來看,第4季電視、監視器及筆電面板生產預期都將季減,主要受到品牌客戶上半年提前拉貨,以及年底庫存控管影響;手機方面,中國客戶訂單預期略增,但平板需求將季減,車用市場則大致持平。
進一步觀察產品線,聯詠預期,第4季三大產品線營收都將較上季下滑,其中,中小尺寸驅動IC營收預期小幅下滑,主要受到平板庫存調整,以及非中國手機客戶逐步進入備貨調整階段影響;中國手機客戶OLED驅動IC訂單則預期增加。SoC產品營收季減幅度將高於中小尺寸驅動IC,主要受到大尺寸面板相關產品出貨減少影響。
毛利率方面,聯詠預期第4季毛利率降至37%至39%,較第三季40.89%下滑,主要受到低成本庫存減少、產品組合變化,以及記憶體相關成本大幅增加影響,其中,記憶體成本上升將稀釋SoC產品毛利率。聯詠表示,目前已逐步依照市場狀況,調整SoC及驅動IC產品售價,以反映成本增加。
展望2027年,王守仁表示,AI導致的產能排擠效益持續,晶圓代工和封測價格還是會繼續漲,終端需求方面,受記憶體價格維持高檔、終端產品售價調整影響,將密切觀察明年手機、PC及筆電出貨與市場需求變化。不過,聯詠明年仍將持續推出多項新產品,預期可望帶動營收成長。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 川普施壓 甲骨文取消騰訊晶片租賃


