2026/09/21 05:30
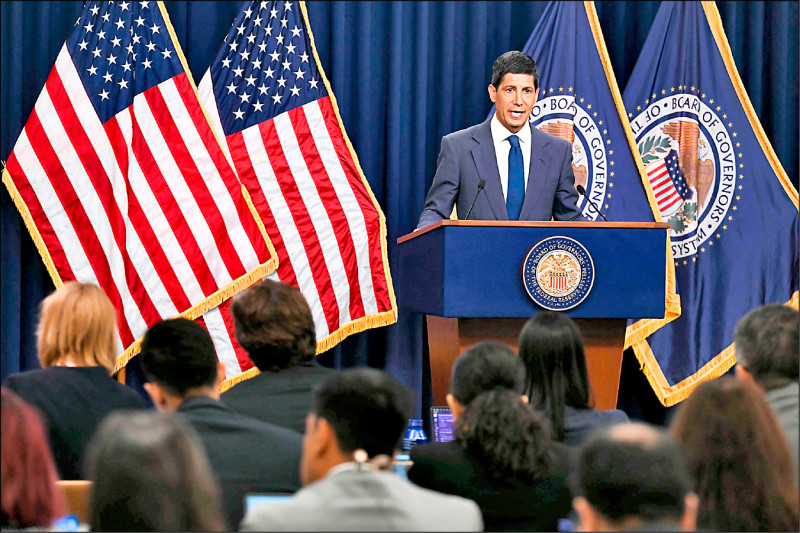
Fed決議升息1碼以壓制居高不下的通膨,同時強調勞動市場新增就業大致跟上勞動力成長、失業率穩定。(法新社)
■姜宇熙
Fed前次會議決定維持利率不變,本次則改為升息1碼,主要還是因為勞動市場方面新增就業人數大致跟上勞動力成長速度,失業率則變化不大,顯示就業市場目前仍大致維持穩定。Fed坦言,通膨依然偏高,這次升息將有助於使通膨更快回到2%目標,展現持續對抗通膨的決心。此外,近期AI安全議題引發市場熱議,業界呼籲應該放緩AI研發,包括全球主要生成式AI業者則研議成立標準機構。不過,AI產業並未形成一致立場,這場爭論同時開始影響金融市場對AI投資熱潮的看法。
AI資本支出將破兆美元 科技股短線震盪加劇
市場近期對AI支出的持續性更加敏感,2026年全球AI相關支出預計接近7950億美元,2027年可能突破1兆美元。若主要AI企業真的降低模型訓練或基礎建設擴張速度,可能牽動半導體、資料中心及雲端運算等產業的資本支出預期。
市場分析指出,放慢可能涵蓋增加模型發布前的安全測試、降低某些高風險能力的開發速度、強化第三方評估,或限制特定AI系統的部署方式。因此,九月盤面震盪主要還是受到油市與債市風暴未歇及AI三巨頭齊喊放緩先進模型研發等利空持續拖累全球股市。
第四季旺季到來 科技股中長線支撐強勁
隨著時間進入第四季,也就是美股傳統旺季,企業資本支出與年底消費旺季可望同步推動經濟成長,科技股仍有機會再創新高。隨著新一代AI運算平台逐步進入出貨階段,加上全球大型科技業者持續投入相關基礎建設,AI產業中長期發展趨勢仍具支撐。短期市場仍可能受到總體經濟、政策及資金面等因素影響而有所波動,後續可持續觀察AI供應鏈需求與企業資本支出的變化。
台股方面,第四季可關注消費電子新品週期及AI硬體需求帶來的產業動能。隨著國際主要科技品牌陸續舉辦新品及開發者相關活動,消費電子與AI硬體新品逐步推出,有望帶動相關供應鏈需求,後續市場表現仍須視終端需求、企業獲利及整體景氣變化而定。
ASIC成長率躍居主角 台廠供應鏈接棒享甜頭
第四季AI供應鏈的投資主角可能由GPU轉向ASIC與CPU。就ASIC而言,目前CoWoS產能擴增有限,其產能配置關乎晶片產能,為觀察AI加速器成長方向的重要指標,而從晶片產能年增率預估可見,ASIC陣營的成長性已超越GPU陣營。CPU則受惠代理式 Agentic AI興起,其對CPU用量高於過去的訓練與推論,預估將快速拉抬CPU需求;台灣雖無CPU供應商,但相關硬體零組件與IC設計業者同樣受惠。
總結來看,科技巨頭與大眾所以高度關注安全與監管,正是因為技術突破的速度早已遠超想像,台灣持續受惠人工智慧AI需求強勁,從國際CSP廠大幅上修資本支出到台灣的企業今年也大舉籌資,同步擴大資本支出。AI熱潮持續推升台灣科技業展望,彭博預估台灣企業今年獲利將成長50%,幾乎是2025年底預估18%的3倍。
AI資本支出潮擴散 台股中型科技股接棒
市場持續上修台股獲利預測,受惠範圍也從台灣科技龍頭等大型權值股擴散至中型科技股。為解決先進晶片、封裝等產能瓶頸,業者正擴大資本支出,但供應吃緊也推高成本,促使企業舉債及漲價因應。2026年剩餘時間的獲利預測上調,有強勁訂單能見度支撐,尤其輝達相關業務需求強勁。AI資本支出週期延長雖然獲得市場普遍認知,但尚未完全反映在中型科技股的價格上,未來投資人將尋找能受惠於強勁需求或結構性供應短缺,把資本支出轉化為營收及獲利成長的企業。
但平台轉換、客戶部署時程及零組件供應仍可能影響出貨時間,即使訂單已確認,仍存有風險。在強勁基本面的支撐下,假使國際政經局勢變數趨於穩定,第四季將持續上攻。操作上,建議密切追蹤美債殖利率與股市成交量能的變化,控制資金水位,分批進出,嚴守停損停利紀律。(作者為聯邦投信聯邦臺灣精選收益多重資產基金協管經理人)


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 中華信評調升國泰人壽流動性評估 資本水準獲肯定


