2026/11/22 22:11
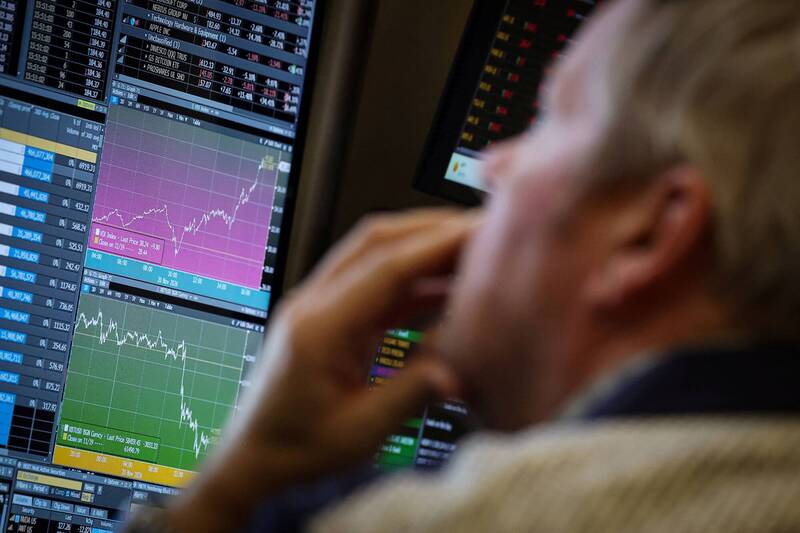
許多不利因素都可能使道瓊指數、標普500指數和納斯達克綜合指數跌落神壇。(路透)
〔財經頻道/綜合報導〕儘管華爾街主要股指似乎已經習慣在長期內攀升,抵禦市場擔憂,但歷史也清楚地表明,牛市不會永遠持續下去。The Motley Fool報導,許多不利因素都可能使道瓊指數、標普500指數和納斯達克綜合指數跌落神壇,但其中一個因素尤其突出,即華爾街和投資者最擔心的還是股票估值過高問題;投資人目前正目睹股市在本世紀第五次出現的這種暴跌波動。
大多數投資人在評估個股或整個市場時,都依賴久經考驗的本益比(P/E)。本益比是根據過去12個月的每股盈餘(EPS)計算得出,雖然它對於快速評估成熟企業的實力非常有用,但當經濟衰退發生,每股盈餘變為負值時,本益比就會完全失去效用。
對於華爾街的大盤股指而言,標普500指數的席勒本益比(Shiller P/E Ratio),也稱為週期調整本益比(Cyclically Adjusted P/E Ratio,CAPE)是遠勝於其他估值工具的指標。席勒本益比是基於過去10年經通膨調整後的平均每股收益,這意味著經濟衰退不會使其失效。
儘管經濟學家在不到四十年前才推出標普500指數的席勒本益比,但它已被追溯到1871年1月。在這156年中,平均讀數相對較低,為17.45。截至11月17日收盤,該比率為38.76,比這一長期平均高出122%。
有趣的是,當CAPE 比率超過30時,道瓊斯指數、標準普爾500指數和納斯達克綜合指數的表現如何。自1871年1月以來,這種情況已經發生過6次,而本世紀則已經發生過5次,包括現在:
1. 1997年6月至2001年8月:CAPE比率在1999年12月達到歷史最高水準(44.19),僅幾個月後網路泡沫破裂。網路時代的估值過高,直到2001年下半年席勒本益比才跌破30。最終,標普500指數和那斯達克指數分別下跌了49%和78%。
2. 2017年9月至2018年11月:隨著區塊鏈技術熱潮席捲華爾街,席勒本益比再次突破30倍。 2018年第四季的暴跌使標普500指數市值蒸發了20%。
3. 2019年12月至2020年2月:在新冠疫情引發股市暴跌前的幾個月裡,席勒市盈率在本世紀第三次突破30倍。新冠疫情暴跌導致標普500指數在短短33個自然日內暴跌34%。
4. 2020年8月至2022年5月:2022年1月初,CAPE比率歷史上第二次超過40儘管只有幾天)。然而,隨之而來的2022年熊市導致道瓊工業平均指數、標準普爾500指數和納斯達克綜合指數在2022年10月分別下跌了五分之一、四分之一和三分之一。
5. 2023年11月至今:受人工智慧相關興奮情緒的推動,CAPE比率在2026年6月初達到第二高的峰值(42.84)。
一方面,標普500指數的席勒市盈率無法準確預測主要股指何時見頂,也無法預測哪些催化劑會導致股市暴跌。但這人為劃定的界線卻有著無可挑剔的紀錄,它能夠準確預測股市主要指數的大幅下跌(20%或以上)。歷史已經清楚地表明,華爾街的高估值是不可持續的。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 順達 代重要子公司Dynapack Technologies (Cayman)Corporation 公告董事會決議股利分派


