2026/09/21 05:30
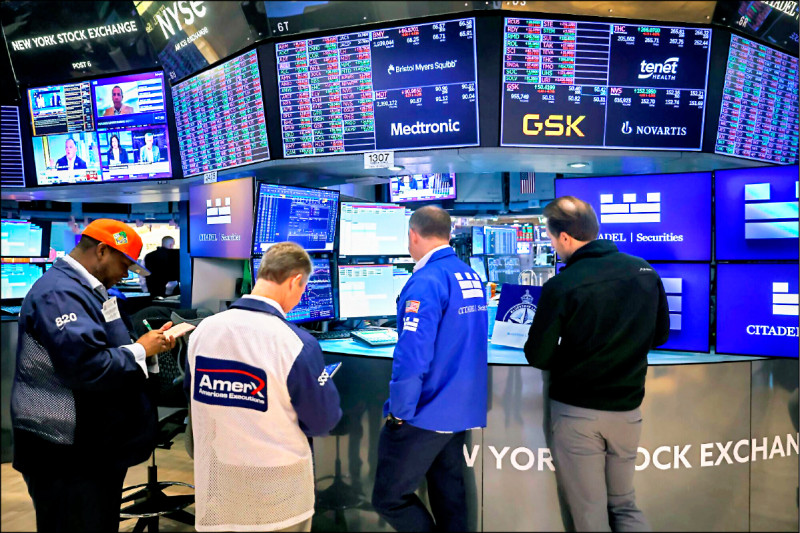
受油價回落與美債殖利率回穩支撐,科技股回神,那斯達克指數上漲1.29%、標普500指數上漲0.61%。(彭博)
■向思穎
近一週初期受長天期公債殖利率上升、FOMC會議前觀望情緒影響,加上市場對AI投資前景疑慮升溫,引發半導體與AI硬體族群賣壓。不過,隨著油價回落、美債殖利率回穩,且升息政策靴子落地做支撐下,美股四大指數表現逐步回升。截至9月17日,近一周道瓊、費城半導體指數小幅收黑,跌幅0.55%、0.13%,那斯達克、標普500指數則收紅,上漲1.29%、0.61%。MSCI AC世界指數則微幅下滑0.11%,顯示市場對能源成本與通膨攀升疑慮有所緩解。
聯準會升息1碼 點陣圖暗示年內恐再升1碼
近一週市場焦點為聯準會(Fed)決議升息1碼,結束2024年9月以來的降息循環。觀察升息主因,儘管通膨未失控,然受中東地緣政治衝突未解、能源與供應面緊縮影響,導致今年PCE、核心PCE通膨預測皆上調,迫使聯準會官員展現壓低通膨的決心。最新點陣圖顯示多數委員傾向升息,並暗示年內還將升息1碼。此外,官員對於未來數年的利率預測也全面上修,顯示聯準會可能在2027年全年維持利率不變,直到2028年才開始緩步降息,「高利率維持更久」的訊號相當鮮明。
雖然利率政策偏鷹派、地緣政治風險尚未解除,但美國國內支出具韌性、生產力成長強勁,企業資本投資也相當熱絡,顯示美國經濟仍以穩健步調擴張。因此,聯準會同步上調今、明兩年實質GDP年增率預估至2.3%、2.4%,並下修今年至2028年失業率預估。在企業獲利方面,今年第二季標普500企業獲利年增率高達52%,創2021年第二季以來最佳表現,顯示美股企業獲利動能強勁。
整體來看,升息雖短期壓抑市場表現,但基本面仍是驅動金融市場表現的核心。回顧過去7次升息循環,標普500指數在首次升息後的前3個月平均報酬率雖為-2%,但在後續12個月平均報酬率可達9%,顯示升息屬「短空長多」。在AI驅動的成長趨勢帶動下,具基本面支撐的資產仍具表現空間。惟高利率環境延續,後續仍需留意地緣政治發展、油價走勢、AI資本支出週期以及美國期中選舉等不確定變數。
以AI科技股為核心 搭配多元債券分散風險
在投資策略上,因應市場波動風險猶存,建議採取多重資產配置策略以降低投組波動,靈活掌握市場輪動與投資機會。在股債配置上,偏向「股優於債」策略,尤其AI投資不斷擴張,市場對AI前景仍持續看好,且目前殖利率曲線正在變平,從過往經驗中,兼具高成長、財務體質較優的科技股表現最佳。而美國作為全球AI創新領頭羊,建議投資布局上可以美股為核心,並適度分散至台灣、日本、歐洲等非美市場,以參與AI成長行情。在產業配置上,可關注軟體、半導體等類股。債券配置方面,因應高利率環境仍將延續,考量經濟基本面穩健、企業獲利亮眼,可以「高息收與短存續期」為佈局原則,透過配置不同信用評級與存續期間的債券,可進一步留意非投等債、短天期投等債,來抵禦波動並兼顧收益需求。綜合來看,股債多元配置能建構均衡且具韌性的投組,同時滿足風險分散、提升抗震力需求,將是現階段最適宜的投資策略。
(作者為群益潛力收益多重資產基金經理人)


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 中秋連假效應台股震盪整理 量縮估不到兆元 中秋後60天勝率90% 張錫看年底5萬點有機會|非凡財經新聞|20260920


