2026/09/21 17:00
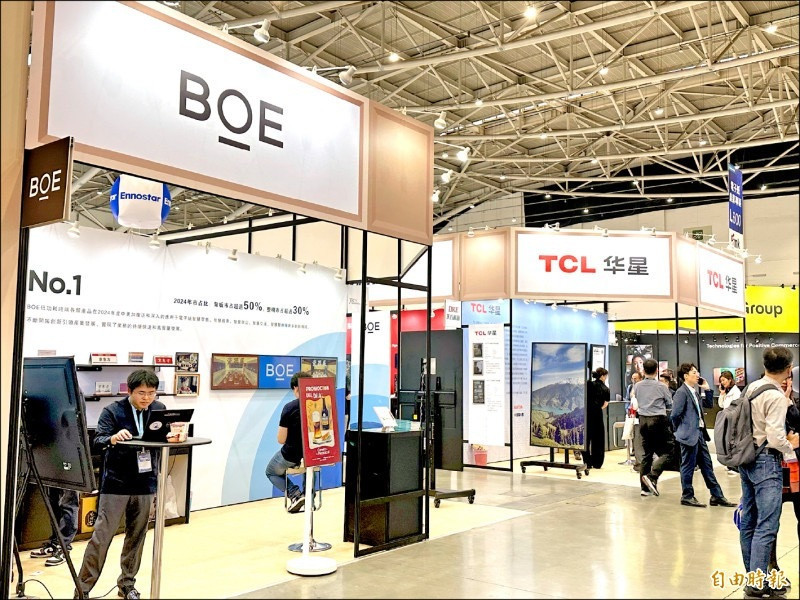
中國3大面板廠十一長假啟動減,集邦表示,稼動率將降至8成以下。(記者陳梅英攝)
〔記者陳梅英/台北報導〕面板產業面臨成本上升、需求轉弱雙重壓力,市調機構TrendForce最新研究指出,中國三大面板廠BOE(京東方)、TCL CSOT(TCL 華星)及HKC(惠科)預計在中國十一長假期間啟動減產,預估10月5代以上大世代線產能稼動率將月減4.2個百分點,降至79.6%,透過調整供給為第四季面板價格維穩創造有利條件。
TrendForce表示,受到AI需求高漲影響,面板產業上游材料產能受到排擠,預估將推升2026年第四季電視面板總成本季增4%至7%;然而,下游客戶面臨成本壓力,加上旺季備貨已在第三季告一段落,預估第四季電視面板需求量將季減4%,面板產業供需雙雙承壓。
在全球面板供應高度集中的情況下,中國三大面板廠合計已占全球約7成供應比重,減產對市場供需影響不容小覷。另一方面,受到整體景氣影響,筆電、監視器等IT面板因客戶提前在2026年上半年完成備貨,下半年訂單動能明顯轉弱,多數面板廠已面臨IT產品虧損壓力。
TrendForce指出,在IT面板需求疲弱背景下,中國面板廠即使跨足電視面板市場,策略也趨於謹慎,優先考量維持獲利,而非積極搶占市占率。因此,京東方、TCL 華星及惠科此次考量營運策略、降低庫存累積風險,以及維持電視面板價格穩定等因素,規劃利用中國十一長假期間進行休假及減產。
其中,惠科H1廠規劃休假7天,H2、H4廠休假5天,H5廠休假3天;TCL 華星旗下T1、T6及T10廠均規劃休假7天;京東方10.5代線則規劃休假4至5天。
TrendForce指出,為配合後段組裝產線休假安排,面板廠前段生產也將同步調整產能,以維持產線供需平衡。由於中國三大面板廠占全球供應比重高,若減產計畫落實,可望有效降低第四季供給壓力,也為電視面板價格維持穩定提供支撐。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 伊朗衝突持續延燒 油市後續走向缺乏明確判斷


