2026/11/16 05:30
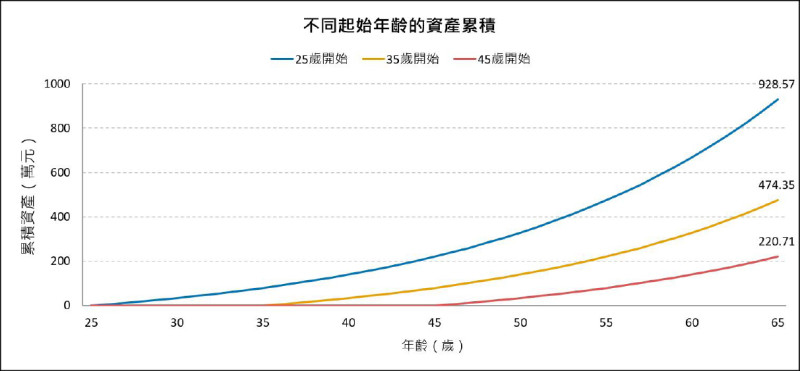
資料來源:以每月定期定額投資5000元,假設年投資報酬率6%,每年年底複利計算一次,不考慮投資費用,由富邦證券整理。
■吳永仁
退休準備,應著眼於長期生活需求,而不只是眼前的市場漲跌。近年來,AI帶動產業創新與市場成長,利率政策、國際局勢及市場情緒也持續影響行情。面對頻繁的漲跌資訊,投資人往往難以判斷進場時機。然而,若將目光放在十年、二十年後的退休生活,何時開始規劃、如何持續累積,更是值得關注的課題。
富邦證券在服務客戶的過程中觀察到,投資人對退休生活的期待,往往是保有更多選擇:安排旅行、陪伴家人,或從容支應日常開銷。這些目標都需要長期的財務準備,但不必等到累積充足資金後才開始規劃。從每月可負擔的金額著手,也能逐步累積退休資產。
定期定額分批買進 輕鬆兼顧家庭與理財
基金定期定額是將投資納入日常財務規劃的方式之一。透過固定時間、固定金額投入,基金淨值較高時買進較少單位,淨值較低時則買進較多單位,分批參與市場。對兼顧工作與家庭的投資人而言,這種方式可減少每次投入前判斷進場時機的需求,有助於建立持續投資的紀律。不過,基金淨值仍有波動,定期定額也不保證獲利。
及早開始的影響,可從下圖試算看出。在每月投入金額與報酬率假設相同的條件下,比較25歲、35歲及45歲開始投資,至65歲時的資產累積結果。越早開始,累積投入本金的時間越長;若將收益持續再投入,也有較長時間發揮複利效果。這項試算說明,退休準備不只在於每月投入多少,何時開始、能否持續累積,同樣重要。
退休準備應從個人收入、生活安排與財務目標出發。投資人宜選擇符合自身目標及風險承受能力的基金,以不影響日常開銷的金額投入,並隨生活需求變化適時檢視與調整。與其反覆等待理想的進場時機,不如及早規劃,建立投資紀律,為未來生活逐步累積更多選擇。
(作者為富邦證券商品業務處副總經理)


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 WSJ:向黃仁勳引介黃樂的正是黃女丈夫 保證能將輝達晶片帶進中國


